금융소득 종합과세 계산기
한마디로금융소득이 한 해 2천만 원 이하면 15.4% 떼고 끝, 넘는 부분만 다른 소득과 합쳐 세금을 매겨요.
3D 해설 영상
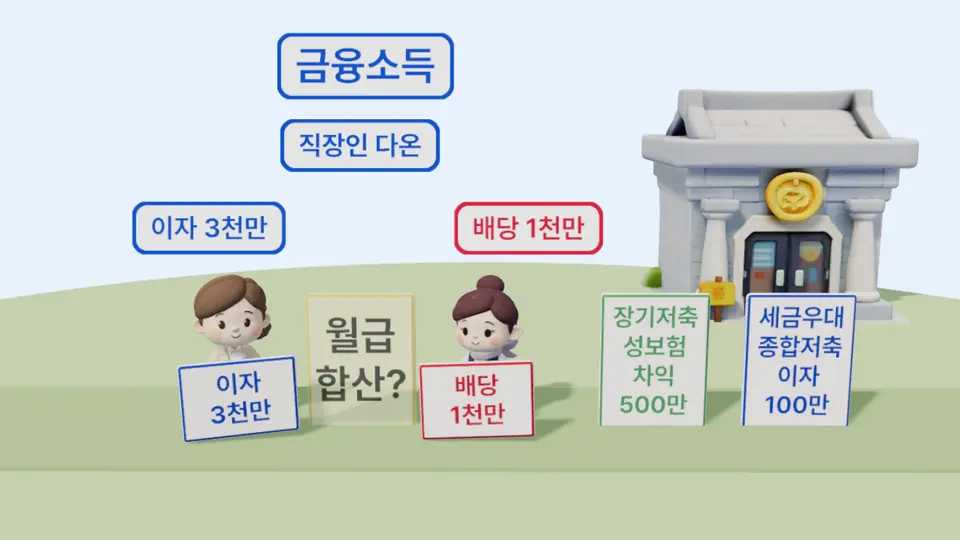
직장인 다온 씨가 올해 받은 이자와 배당, 곧 금융소득이에요. 언제 월급과 합쳐 종합과세될까요?
직접 해 보기
판정
분리과세로 끝나요
판정 대상 금융소득 16,000,000원이 2천만 원 이하예요. 금융회사가 미리 떼는 14%(지방소득세까지 15.4%) 원천징수로 납세의무가 끝나요.
2천만 원 기준선
비과세·분리과세 상품의 금융소득은 막대에 넣지 않아요.
1종합과세 판정에 넣을 금융소득 고르기
| 항목 · 2천만 원 판정에 | 금액 |
|---|---|
| 이자소득넣어요 | 16,000,000 |
| 배당소득 (Gross-up 대상 아님)넣어요 | 0 |
| 배당소득 (Gross-up 대상)넣어요. Gross-up 하기 전 금액으로요 | 0 |
| 판정 대상 금융소득2,000만 원과 비교 → 이하 | 16,000,000 |
단위: 원. 세금이 없는 소득(비과세)과 정해진 세율로 떼고 끝난 소득(분리과세)은 빼고 세요. 식으로 쓰면 종합과세 대상 금융소득 = 금융소득 − (비과세 금융소득 + 분리과세 금융소득)이에요. 기준은 ‘초과’예요. 그래서 딱 2천만 원이면 분리과세로 끝나요.
2원천징수로 끝 (분리과세)
| 판정 대상 금융소득 | 16,000,000원 |
|---|---|
| 소득세 (원천징수세율 14%) | 16,000,000 × 14%2,240,000원 |
| 지방소득세 1.4% | 224,000원 |
| 원천징수 합계 (15.4%) | 2,464,000원 |
금융회사가 이자·배당을 줄 때 세금을 미리 떼요(원천징수). 그걸로 납세의무가 끝나요. 다른 종합소득에 합산하지 않아요. 그래서 Gross-up도, 비교과세도 없어요.
예외도 있어요. 국외에서 받은 이자처럼 국내에서 원천징수되지 않은 금융소득은 2천만 원 이하라도 종합과세해요. 출자공동사업자(경영에는 참여하지 않고 돈만 댄 동업자)의 배당도 마찬가지예요. 국외 금융소득은 2천만 원 초과 판정에도 더해요.
종합소득세 기본세율 (2023년 귀속부터)
| 과세표준 | 세율 | 누진공제액 |
|---|---|---|
| 1,400만 원 이하 | 6% | — |
| 1,400만 원 초과 ~ 5,000만 원 이하 | 15% | 126만 원 |
| 5,000만 원 초과 ~ 8,800만 원 이하 | 24% | 576만 원 |
| 8,800만 원 초과 ~ 1억 5천만 원 이하 | 35% | 1,544만 원 |
| 1억 5천만 원 초과 ~ 3억 원 이하 | 38% | 1,994만 원 |
| 3억 원 초과 ~ 5억 원 이하 | 40% | 2,594만 원 |
| 5억 원 초과 ~ 10억 원 이하 | 42% | 3,594만 원 |
| 10억 원 초과 | 45% | 6,594만 원 |
세액 = 과세표준(세율을 곱하는 금액) × 세율 − 누진공제액. 누진공제액을 빼면 구간마다 나눠 계산하지 않고 한 번에 셀 수 있어요. 교재에 나온 2023년 귀속(2023년에 번 소득)분부터의 세율이에요.
2천만 원 셈에서 빠지는 금융소득 (교재 예시)
비과세는 세금 자체가 없어요. 분리과세는 정해진 세율로 원천징수하면 납세의무가 끝나요. 둘 다 종합과세 판정에 넣지 않아요. 영농·영어조합법인의 배당은 비과세로도, 1천2백만원 초과분 5% 분리과세로도 제시되어 서로 달라 판정 보류예요.
| 무엇 | 근거 |
|---|---|
| 공익신탁의 이익 | 소득세법 |
| 장기저축성보험의 보험차익 | 소득세법 |
| 개인연금저축, 장기주택마련저축의 이자·배당 | 조세특례제한법 |
| 비과세종합저축의 이자·배당 (개인별 한도 5천만 원, 요건 충족 시) | 조세특례제한법 |
| 조합 등 예탁금의 이자, 출자금 배당 | 조세특례제한법 |
| 영농·영어조합법인의 배당 | 조세특례제한법 |
| 재형저축의 이자·배당, 농어가목돈마련저축의 이자 | 조세특례제한법 |
| 우리사주조합원이 받는 배당, 녹색예금·녹색채권 이자 | 조세특례제한법 |
| ISA 금융소득 중 일반형 200만 원, 서민형·농어민형 400만 원까지 | 조세특례제한법 |
| 무엇 | 세율 |
|---|---|
| 세금우대종합저축의 이자·배당 | 9% |
| ISA 금융소득 중 비과세 한도를 넘는 금액 | 9% |
| 영농·영어조합법인의 배당 중 1천2백만원 초과분 | 5% |
| 법원에 낸 경매보증금·경락대금에서 생긴 이자 | 14% |
| 사회기반시설채권 이자 ('14년 말까지 발행분: 2010년 1월 1일 이후 7년 이상, 그 전 15년 이상) | 14% |
| '17.12.31. 이전 가입한 10년 이상 장기채권 이자 (3년 이상 계속하여 보유·분리과세 신청) | 30% |
| 실지명의가 확인되지 않는 이자 | 45% |
| 비실명금융자산의 이자·배당 (금융실명법) | 90% |
| 직장공제회 초과반환금 | 기본세율 |
예제를 고르거나 금액을 바꿔 보세요. 1단계 판정부터 4단계 배당세액공제까지 표가 다시 계산돼요. 비과세·분리과세 상품을 골라 금액을 넣으면 그 돈이 2천만 원 셈에서 빠지는 것도 볼 수 있어요.
핵심 정리
기준은 한 해 금융소득 2천만 원 '초과'
올해 받은 예금 이자가 1,500만 원뿐이라면 금융회사가 미리 뗀 세금으로 끝이에요. 개인별 연간 금융소득(이자 + 배당)이 2천만 원 이하면 금융회사가 떼는 14%(지방소득세까지 15.4%) 원천징수로 끝나는 분리과세예요. 넘으면 넘는 금액만 근로·사업·연금소득 같은 다른 종합소득과 합쳐 누진세율(소득이 클수록 높은 세율)로 종합과세해요. 딱 2천만 원이면 '이하'라서 분리과세예요.
세금 없는 소득과 따로 떼고 끝난 소득은 빼고 세요
예금 이자 1,950만 원과 비과세종합저축 이자 100만 원을 받았다면, 합치면 2,050만 원이지만 2천만 원 셈에는 1,950만 원만 넣어요. 종합과세 대상 금융소득 = 금융소득 − (비과세 금융소득 + 분리과세 금융소득)이에요. 비과세종합저축·개인연금저축 이자, 장기저축성보험 차익처럼 세금이 없는 소득은 빼요. 세금우대종합저축(9%)처럼 원천징수로 납세의무가 끝나는 소득도 빼요.
넘어도 2천만 원까지는 14%
금융소득이 3,000만 원이면 2천만 원까지는 14%로 세액을 계산하고, 넘는 1,000만 원만 다른 종합소득과 합산해요. 형식으로는 금융소득 전체를 종합과세하지만, 2천만 원 부분은 원천징수세율 14%를 쓰는 거예요. 기준을 넘자마자 세금이 확 뛰는 걸 막고, 최소 14%는 내게 하려는 장치예요. 그래서 2천만 원 부분은 사실상 분리과세와 같아요.
비교과세: 두 방식으로 계산해 큰 금액
이자만 4,000만 원이고 다른 소득이 없으면 종합과세방식은 454만 원, 분리과세방식은 560만 원이라 큰 쪽인 560만 원이 세금이에요(종합소득공제는 생각하지 않을 때). 종합과세방식은 (2천만 원 초과분 + 배당가산액 + 다른 종합소득 − 종합소득공제) × 기본세율 + 2천만 원 × 14%예요. 분리과세방식은 금융소득 × 14% + (다른 종합소득 − 종합소득공제) × 기본세율이에요. 법(소득세법)에 따라 둘 중 큰 금액이 산출세액이에요.
Gross-up: 배당에 법인세 몫을 더했다가 빼 줘요
배당은 회사가 법인세를 내고 남은 이익에서 나오니, 종합소득에 합칠 때 그 법인세 몫(귀속법인세)을 더하고(Gross-up) 배당세액공제로 다시 빼 줘요. 2천만 원 초과 판정은 Gross-up 전 금액으로 해요. 기준금액은 이자 → Gross-up 대상 아닌 배당 → Gross-up 대상 배당 순으로 채우고, 넘친 Gross-up 대상 배당에만 가산해요. 주의: 교재 사례는 2024년도에도 11%로 계산하고, 다른 안내는 2024~2026년 10%, 2027년 이후 11%로 제시해요. 서로 달라 연도별 적용은 판정 보류예요.
신고는 다음 해 5월
2026년 금융소득이 2천만 원을 넘었다면 2027년 5월 1일부터 31일까지 주소지 관할세무서에 종합소득세를 확정신고·납부해요. 이미 원천징수된 세액은 기납부세액(미리 낸 세금)으로 빼요. 2천만 원 이하라도 국내에서 원천징수되지 않은 금융소득과 출자공동사업자의 배당은 종합과세해요.
이렇게 외워요
2천만 원 통 채우는 순서
이자 → G-up 아닌 배당 → G-up 배당. 통에서 넘친 G-up 배당에만 가산. 교재 사례는 11%, 다른 안내는 2024~2026년 10%·2027년 이후 11%라 판정 보류예요
둘 중 큰 금액
종합 = (초과분 + G-up + 다른 소득 − 공제) × 기본세율 + 280만 / 분리 = 금융소득 × 14% + (다른 소득 − 공제) × 기본세율
비과세는 0원, 분리과세는 떼고 끝
비과세종합저축·장기저축성보험 = 세금 없음, 세금우대종합저축·ISA 한도 초과 = 9% 떼고 끝. 둘 다 2천만 원 셈에서 빠져요
암기 카드
남은 카드 9장. ‘다시 볼래요’를 누르면 맨 뒤로 가요.
OX 퀴즈
- 1
예금 이자 1,500만 원과 세금우대종합저축 이자 800만 원을 받은 사람은 금융소득 종합과세 대상이다.
- 2
금융소득이 2천만 원을 넘으면 금융소득 전체에 기본세율(6~45%)을 적용한다.
- 3
2천만 원 초과 여부는 배당소득에 Gross-up 금액을 더한 뒤 판단한다.
- 4
종합과세방식으로 계산한 세액이 분리과세방식보다 적으면 분리과세방식 금액이 산출세액이 된다.
- 5
다른 소득 없이 이자만 3,000만 원이고 종합소득공제를 생각하지 않으면 산출세액은 420만 원이다.
- 6
장기저축성보험의 보험차익은 분리과세되는 금융소득이다.
- 7
출자공동사업자로부터 받은 배당은 금융소득이 2천만 원 이하여도 종합과세한다.
- 8
국외에서 받아 국내에서 원천징수되지 않은 금융소득은 2천만 원 초과 여부를 판단할 때 빼고 계산한다.
예금일반 자료 전체의 카드와 OX를 한 번에 풀려면 예금일반 카드·OX 모아 풀기로 가요.
근거
- 우정사업본부 2026년 예금일반 학습교재 제2편 제7장 2. 금융소득 종합과세 (2-1 ~ 2-7, <표 7-2> 종합소득세 기본세율, 비교과세 사례) ↗
- 같은 교재 제1편 제3장 1-3 저축과 세금, 3-5-3 거래비용 (원천징수 15.4%)
- 소득세법 제62조 (이자소득 등에 대한 종합과세 시 세액 계산의 특례) ↗
- 2026 예금일반 학습교재 쪽수(PDF 쪽): 개요·연혁(1996·1998·2001년)과 과세방법 p177, Gross-up과 종합과세 체계 p178~179, 비과세 금융소득(ISA 200만·400만 원) p179, 분리과세 금융소득(세금우대종합저축 9%) p180~181, 2천만 원 초과·비교과세(소득세법 제62조)·출자공동사업자·국내에서 원천징수되지 않은 소득 p181, 세액 계산과 기본세율 <표 7-2> p182, 신고·납부 p182, 비교과세 사례 1~3(배당가산율 11%로 계산) p183~185, 원천징수 15.4% p70·p86
학습을 돕는 자료예요. 법령과 제도는 바뀔 수 있으니 시험 직전에는 공식 자료로 다시 확인하세요.
예금일반 다른 개념
- 예금자보호제도와 우체국예금누가, 얼마까지, 어떤 상품을 보호하는지 표 한 장으로 보고, 우체국예금은 무엇이 다른지 익혀요.3D 해설 영상예금일반 · 한 장 정리 · 계리직
- 우체국금융 업무범위·내부통제·금융소비자보호판매 장면을 보고 어긴 판매원칙을 고르고, 청약철회 마감일을 날짜로 계산하고, 우체국이 직접 하는 업무와 제휴로 대신하는 업무, 제한받는 업무를 직접 갈라 봐요.3D 해설 영상예금일반 · 판매원칙 판정기 · 계리직
- 금리·환율·주가와 금융시장기준금리나 환율이 움직였다는 뉴스를 보고 무엇이 오르고 내리는지 짚어 보고, 콜·CD·주식 같은 시장을 교재 기준대로 직접 나눠 봐요.3D 해설 영상예금일반 · 뉴스 해석기·시장 나누기 · 계리직
- 금융회사 분류와 금융정보 자동교환저축은행·카드사·한국거래소가 교재의 어느 칸에 드는지 직접 나눠 보고, 외국 납세자의 계좌가 어떤 협정으로 그 나라에 보고되는지 판정해 봐요.3D 해설 영상예금일반 · 회사 분류·해외계좌 판정기 · 계리직
- 단리·복리·72의 법칙 계산기원금·금리·기간을 넣으면 단리와 복리로 얼마가 되는지, 원금이 언제 두 배가 되는지, 세금을 떼면 얼마를 받는지(세후 이자), 물가를 빼면 실제로 얼마인지(실질금리) 한 번에 볼 수 있어요.3D 해설 영상예금일반 · 이자 계산기 · 계리직
- 금융실명제·자금세탁방지 상황 판정기창구에서 생긴 일을 고르면 실명확인, 고객확인(CDD, 위험이 크면 EDD), 고액현금거래보고(CTR), 의심거래보고(STR) 가운데 무엇을 해야 하는지 바로 알려 줘요.3D 해설 영상예금일반 · 상황 판정기 · 계리직
- 예금계약은 언제 성립할까창구·ATM·영업점 밖(점외수금)·송금·수표 입금마다 돈이 언제 예금이 되는지 직접 짚어 보고, 잘못 들어간 돈과 잘못 내준 돈의 책임(지급 면책)까지 판정해 볼 수 있어요.3D 해설 영상예금일반 · 성립 시점 판정기 · 계리직
- 거래 상대방 확인과 상속·질권·압류미성년자·회사·동창회가 창구에 오거나 예금주가 숨지고, 예금이 담보로 잡히거나 압류될 때 직원이 무엇을 확인하고 누구에게 내줘야 하는지 직접 판단해 볼 수 있어요.3D 해설 영상예금일반 · 창구 판단·상속분 계산 · 계리직
- 금융투자상품 가려내기펀드·ETF·ELS·선물 같은 상품을 잃을 수 있는 돈의 크기, 예금자보호, 거래하는 곳, 만든 회사로 직접 나눠 보고, 채권값과 수익률이 거꾸로 움직이는 모습과 원금보장형 상품의 속을 계산해 볼 수 있어요.3D 해설 영상예금일반 · 상품 분류·채권 계산기 · 계리직
- 주식·채권 투자와 증권분석주식 주문이 어떤 순서로 체결되는지 내 주문을 넣어 직접 확인하고, PER·PBR·재무비율을 계산하고, 주식과 채권을 종류별로 나눠 볼 수 있어요.3D 해설 영상예금일반 · 주문 체결·재무비율 계산기 · 계리직
- 우체국 예금상품 고르기우체국 예금 41종을 종류별로 둘러보고, 손님마다 가입할 수 있는 상품을 고르고, 우대조건이 어느 상품 것인지와 카드 속 틀린 숫자를 직접 찾아볼 수 있어요.3D 해설 영상예금일반 · 상품 지도·판정 · 계리직
- 우체국 체크카드·전자금융·외환·제휴서비스나이와 조건을 넣으면 받을 수 있는 우체국 체크카드와 한도가 나오고, 보안매체에 따라 이체가 되는지, 어떤 송금·환전·제휴 서비스가 상황에 맞는지 직접 가려 볼 수 있어요.3D 해설 영상예금일반 · 발급·한도 판정기 · 계리직
- 전자금융 채널과 카드 네 가지전자금융이 걸어온 5단계를 넘겨 보고, 상황마다 맞는 뱅킹 채널과 CD/ATM 한도를 따져 보고, 조건을 고르면 어떤 카드가 맞는지 바로 확인할 수 있어요.3D 해설 영상예금일반 · 카드 고르기·ATM 한도 · 계리직